2024-2030年全球与热封盖带市场现状分析及发展趋势报告
摘要
热封盖带是电子元器件载带包装中的关键材料,用于封装载带口袋中的元 器件,具有保护、固定和便于自动化贴装的功能。随着全球电子信息产业的持续发展,以及5G、人工智能、物联网、新能源汽车等新兴领域的崛起,热封盖带市场呈现出稳健增长态势。本报告对2024-2030年全球及中国热封盖带市场的规模、竞争格局、驱动因素、挑战及未来趋势进行了系统分析。
一、热封盖带概述
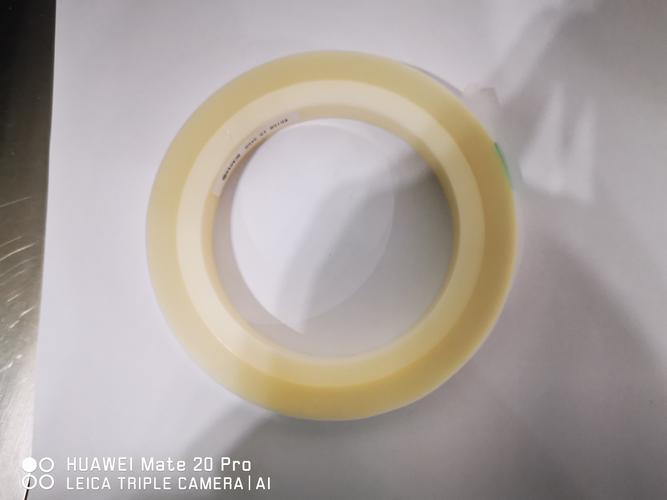
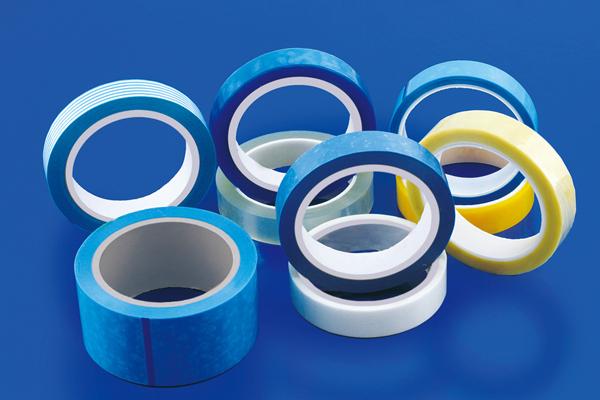
热封盖带通常由基材(如PET、PC等)和热封胶层组成,需与载带配合使用,通过热封工艺实现封合。根据导电性能可分为导电型、抗静电型和绝缘型;根据厚度和宽度有多种规格,以适应不同尺寸的元器件封装需求。下游应用集中于半导体、被动元件、连接器、LED等电子制造领域。
二、全球热封盖带市场现状
2.1 市场规模
据统计,2023年全球热封盖带市场规模约为XX亿美元(注:具体数据需最新调研),预计2024-2030年期间将以年均复合增长率(CAGR)约X%的速度增长,到2030年市场规模有望达到XX亿美元。增长动力主要来自消费电子、汽车电子、工业控制等领域的稳定需求,以及东南亚、印度等新兴市场产能扩张。
2.2 区域分布
- 亚太地区:全球最大的热封盖带生产与消费地,中国、韩国、日本、中国台湾等国家和地区是主要市场。中国拥有完整的电子制造产业链,承接了全球大部分载带与盖带的生产。
- 北美地区:需求以高端半导体、航空航天和医疗电子为主,市场成熟,增长平稳。
- 欧洲地区:汽车电子和工业电子需求稳定,环保法规严格,推动可回收、生物基材料研发。
2.3 主要企业
全球主要热封盖带供应商包括3M、住友电木、日立化成、Denka、Advantek、浙江洁美电子、江苏华鹏等。其中,3M、住友等跨国企业在高端市场占据主导地位,中国大陆企业凭借成本优势和快速响应能力,在中低端市场及部分高端领域逐步实现进口替代。
三、中国热封盖带市场分析
中国是全球电子产品制造中心,载带及盖带需求量巨大。随着国内半导体产业自主可控进程加快,以及新能源、光伏、储能等行业的爆发,热封盖带市场保持较快增长。国内企业如洁美科技、东 尼电子、鹏辉能源等纷纷扩大产能,提升技术水平,部分产品已进入国际一线供应链。高端市场仍由外资品牌把持,国内企业在材料配方、精密涂布、导电稳定性等方面与国际领先水平存在差距。
四、市场驱动因素
- 电子元器件微型化与高密度化:元器件尺寸越来越小,对载带和盖带的精度、洁净度、剥离力等要求提高,推动产品升级。
- 汽车电子与新能源汽车高速增长:单车电子元器件数量大幅增加,带动热封盖带需求。
- 5G、AI、物联网等新基建:催生大量电子设备,拉动半导体、传感器等封装需求。
- 国产替代加速:国内政策支持半导体产业链自主可控,为本土盖带企业提供成长空间。
- 环保意识增强:可回收、无卤素、生物降解等环保型盖带成为研发热点。
五、市场挑战与制约
- 原材料价格波动:PET、PC等石油衍生品价格受国际油价影响较大,影响成本控制。
- 技术壁垒:高端导电盖带对电阻率、剥离力稳定性要求极高,国内企业尚在突破中。
- 贸易摩擦与地缘政治:关税、出口管制等可能影响供应链稳定。
- 替代技术风险:如芯片嵌入式封装、卷对卷直接贴装等新技术可能减少对载带盖带的依赖。
六、技术发展趋势
- 薄型化与高精度:适应01005、008004等超微型元件封装。
- 功能复合化:兼具抗静电、耐高温、低剥离力、易撕等特性。
- 环保材料:无卤素、可回收PET、生物基聚合物等。
- 智能盖带:集成传感器或标识,实现追溯与过程监控(探索阶段)。
七、2024-2030年市场前景预测
- 需求端:预计2024年全球需求将恢复性增长,2025-2030年维持5%-7%的CAGR。中国市场的增速将高于全球平均水平,CAGR有望达8%-10%。
- 供给端:头部企业继续扩产,行业集中度可能进一步提升;同时新进入者增多,中低端市场竞争加剧。
- 价格趋势:高端产品价格保持稳定,中低端产品面临降价压力。
- 区域格局:东南亚、印度等地产能承接加速,但中国仍将保持全球最大生产基地地位。
八、结论与建议
热封盖带市场总体前景向好,但结构性调整加速。建议企业:
- 加大研发投入,突破高端导电盖带、超薄盖带技术;
- 布局环保产品,满足欧盟等市场法规要求;
- 深化与下游封装厂合作,提供定制化解决方案;
- 关注东南亚等新兴市场,优化全球产能布局;
- 通过并购整合提升市场份额,增强抗风险能力。
本报告数据基于公开资料及行业访谈,仅供参考。实际市场情况可能因宏观经济、技术突破等因素而变化,需结合最新调研进行更新。
如若转载,请注明出处:http://www.wty-tst.com/product/6.html
更新时间:2026-10-11 15:31:48